ROAS berechnen: Formel, Break-even und drei Fehler
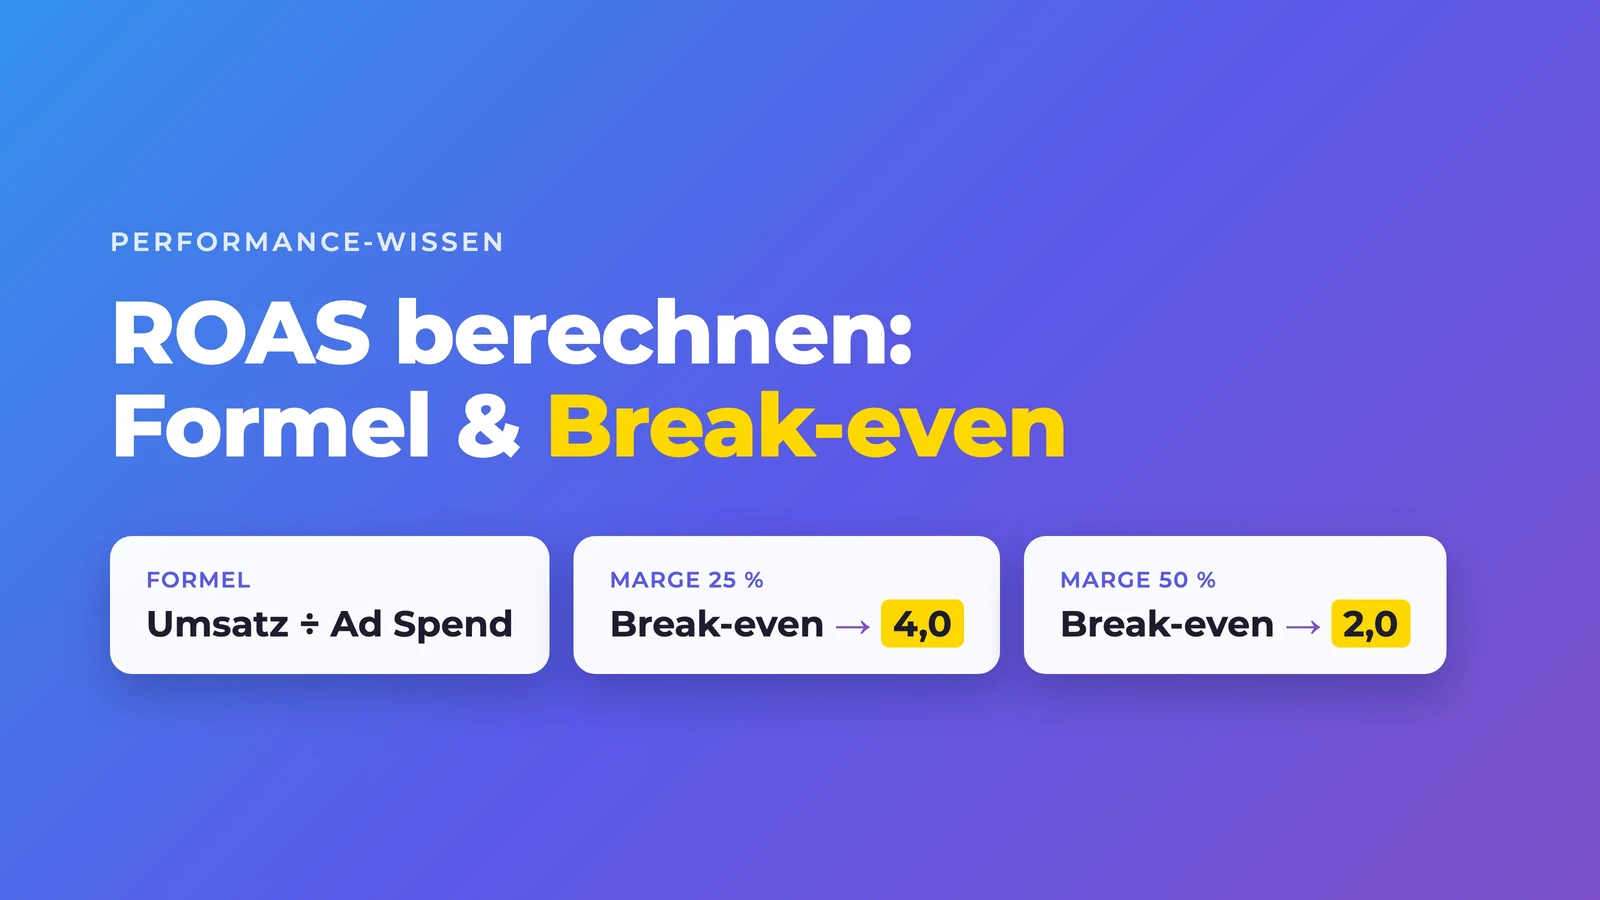

Dein Werbekonto zeigt ROAS 4,2. Die BWA für denselben Monat zeigt Verlust. Das kann zusammenpassen: Der Plattform-ROAS und deine Gewinnrechnung nutzen unterschiedliche Kosten- und Umsatzbasen. Prüfe beide, bevor du das Budget erhöhst.
Hier rechnest du ROAS und Break-even durch, vergleichst Brutto- und Netto-Umsatz und prüfst drei typische Fehler im Dashboard.
Was ist der ROAS?
Der ROAS (Return on Ad Spend) ist das Verhältnis von Werbeumsatz zu Werbeausgaben. 12.000 € Umsatz aus 3.000 € Ad Spend sind ein ROAS von 4,0.
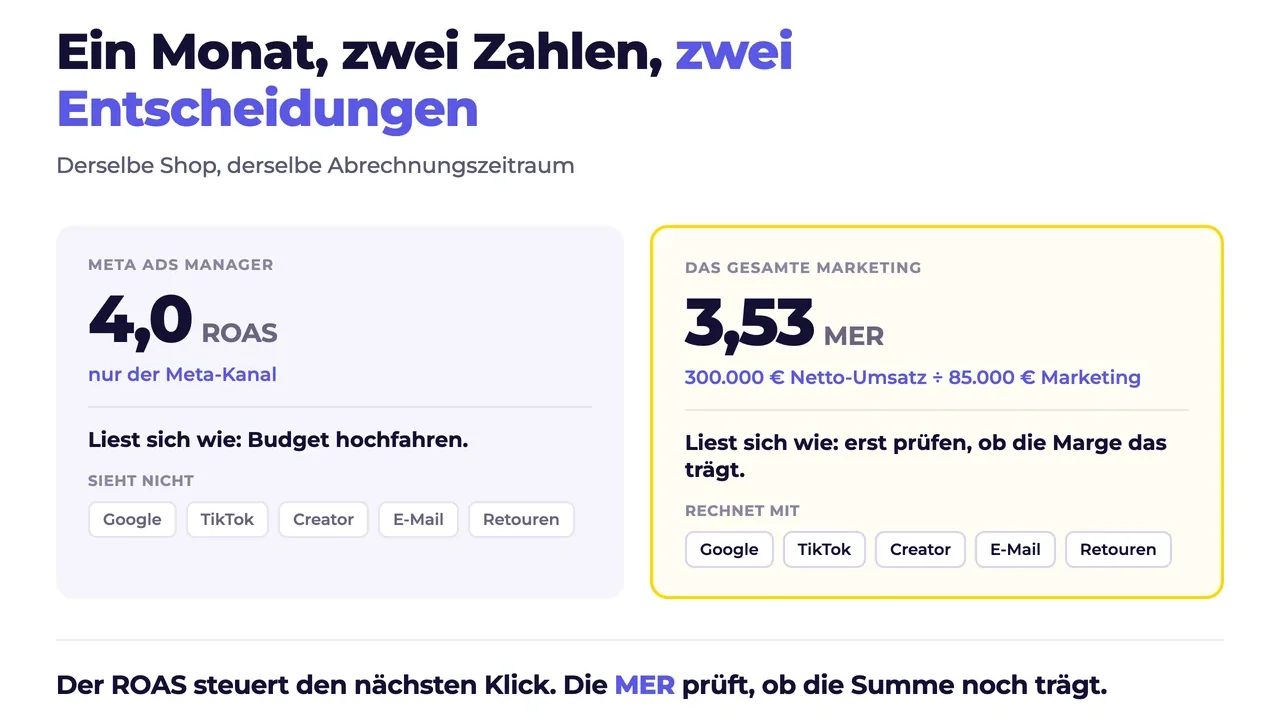
Meta und Google zeigen im Dashboard den Plattform-ROAS: Umsatz, den die jeweilige Plattform sich selbst zuschreibt, nach eigener Attributionslogik. Die Blended-Betrachtung rechnet stattdessen mit dem tatsächlichen Gesamtumsatz aus Shopify oder dem ERP, über alle Kanäle addiert. Beide Werte weichen oft spürbar voneinander ab, dazu mehr im Abschnitt zum Kanal-Silo weiter unten.
Die Formel und eine ehrliche Beispielrechnung
ROAS = zugerechneter Umsatz ÷ Werbeausgaben. Die Umsatzbasis muss stimmen. Plattformen zeigen die Werte, die dein Tracking und deine Einstellungen übergeben. Diese können brutto, netto oder anders definiert sein. Prüfe Rabatte, Steuer, Versand, Währung und Retouren. Google erklärt, wie Conversion-Werte konfiguriert werden.
Fiktionales Beispiel mit angenommenen 19 % Umsatzsteuer: 12.000 € brutto sind 10.084,03 € netto. Bei 3.000 € Ad Spend beträgt der Brutto-ROAS 4,00 und der Netto-ROAS 3,36. Der Brutto-Wert liegt um den Faktor 1,19 über dem Netto-Wert. Ziele und Ist-Werte brauchen dieselbe Umsatzbasis.
ROAS, ROI, MER: drei Zahlen, drei Jobs
Alle drei rechnen mit denselben Grunddaten und beantworten trotzdem unterschiedliche Fragen.
- ROAS: Umsatz ÷ Ad Spend. Steuert Kampagnen, täglich abgelesen.
- ROI: Gewinn ÷ definierte Investition. Separates fiktionales Netto-Beispiel: 12.000 € Netto-Umsatz, 3.000 € Ads und 6.500 € weitere zurechenbare Kosten ergeben 2.500 € Gewinn. Mit 9.500 € Kostenbasis beträgt der ROI 26,3 %. Der Netto-ROAS beträgt 4,0. Welche Kosten zum ROI gehören, hängt vom betrachteten Investment ab. Googles ROI-Erklärung trennt ebenfalls Umsatz, Gewinn und Kosten.
- MER: In unseren Guides heißt Marketing-MER: Netto-Gesamtumsatz ÷ alle definierten Marketingkosten. Media-MER, häufig Blended ROAS genannt, teilt Netto-Gesamtumsatz nur durch Media Spend. Beide gehören ins Monats-Review, brauchen aber einen klar benannten Nenner. Der MER-Guide rechnet beide mit denselben Monatszahlen durch.
Break-even-ROAS: wann eine Bestellung ihren Media Spend deckt
Der Break-even-ROAS ist der ROAS, ab dem eine Bestellung ihren eigenen Werbeaufwand deckt. Er errechnet sich aus dem Deckungsbeitrag.
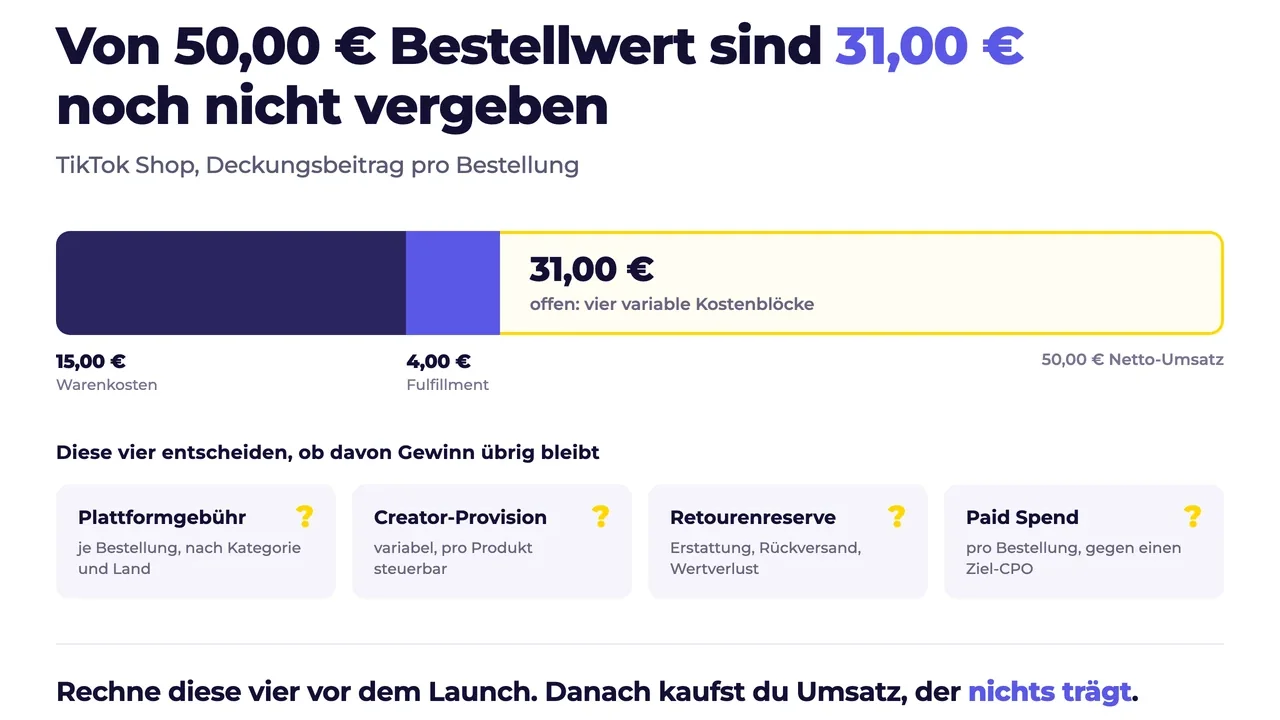
Fiktionales Beispiel mit angenommenen 19 % Umsatzsteuer: Ein Produkt kostet 79,90 € brutto, gerundet 67,14 € netto. Warenkosten 22,00 €, Versand 4,50 €, Payment 1,60 € und Fulfillment 3,00 € ergeben einen Deckungsbeitrag vor Werbung von 36,04 € pro Bestellung. Weitere Marketingkosten, Fixkosten und Zielprofit sind hier noch nicht berücksichtigt.
Für diesen Media-Break-even darf der Ad Spend pro Bestellung maximal 36,04 € betragen. Brutto-ROAS: 79,90 ÷ 36,04 = 2,22. Netto-ROAS: 67,14 ÷ 36,04 = 1,86. Welche Grenze ins Dashboard gehört, hängt von der dort gemessenen Umsatzbasis ab. Bei diesem Wert ist der Media Spend gedeckt, der gesamte Unternehmensgewinn noch nicht.
Die folgende Merkreihe gilt für den Netto-ROAS, wenn die Marge der Deckungsbeitrag vor Werbung als Anteil am Netto-Umsatz ist. Dann gilt Netto-Break-even-ROAS = 1 ÷ Marge. Bei 25 % ergibt das netto 4,0, unter der angenommenen 19-%-Steuerbasis brutto 4,76. Auch die Marge in einer Grafik braucht diese eindeutige Basis.
- Deckungsbeitrag vor Werbung 20 % vom Netto-Umsatz: Break-even 5,0
- 25 %: Break-even 4,0
- 30 %: Break-even 3,3
- 40 %: Break-even 2,5
- 50 %: Break-even 2,0
Unter dieser Grenze deckt die erste Bestellung ihren Media Spend nicht. Ein dokumentierter Wiederkauf kann die Kundenrechnung verändern. Retouren und ihre Kosten gehören in den erwarteten Deckungsbeitrag. Für die gesamte Profitabilität kommen weitere Marketingkosten, Fixkosten und Zielprofit dazu.
Drei Fälle, in denen dein ROAS lügt
- Attribution: Die Plattform schreibt sich View-through-Conversions und Bestandskäufer gut. Der Kunde, der ohnehin gekauft hätte, macht den ROAS schöner, nicht das Geschäft. Sieh dir den Neukunden-ROAS getrennt an. Mehr dazu: 5 Gründe, warum dein Tracking dich in die Irre führt.
- Brutto gegen netto: siehe Beispielrechnung oben, dazu die Retourenquote. Der Dashboard-ROAS berücksichtigt diese nur, soweit die übergebenen Werte und eventuelle Korrekturen sie abbilden.
- Kanal-Silo: Der Meta-ROAS steigt, der Gesamtumsatz bewegt sich nicht. Das kann unter anderem aus überschneidender Attribution, einem anderen Kanal-Mix oder weniger Neukunden entstehen. Die MER zeigt den Gesamttrend, beweist aber keine einzelne Ursache.
Was ist ein guter ROAS?
Ein guter ROAS liegt über deinem Break-even-ROAS. Einen universellen Benchmark gibt es nicht, weil der Break-even an der Marge hängt.
Bei 50 % Deckungsbeitrag vor Werbung vom Netto-Umsatz ist der Media Spend bei Netto-ROAS 2,0 gedeckt. Bei 25 % braucht es netto 4,0. Das sind keine Grenzen für den gesamten Unternehmensgewinn. Steuere zusätzlich mit dem Monatsprofit und denselben Kostenbegriffen. Mehr zur Kostenseite: CAC senken, ohne Reichweite zu verlieren.
Rechne es für deinen Shop durch
Du willst die Rechnung mit deinen eigenen Zahlen aufmachen? Profit-Planer holen.
Wer die Rechnung lieber gemeinsam durchgeht: 15 Minuten, unverbindlich. Lass uns reden.
Häufige Fragen zum ROAS
Wie berechnet man den ROAS?
ROAS = Umsatz ÷ Werbeausgaben. Beispiel: 12.000 € Umsatz aus 3.000 € Ad Spend ergeben einen ROAS von 4,0.
Was ist der Unterschied zwischen ROAS und ROI?
Der ROAS setzt Umsatz gegen Ad Spend, ohne andere Kosten. Der ROI setzt Gewinn gegen die gesamte Investition, inklusive Wareneinsatz, Versand und Fixkosten. Ein ROAS von 4,0 kann einem ROI von 26 % entsprechen, je nach Kostenstruktur.
Was ist ein guter ROAS im E-Commerce?
Ein guter ROAS deckt die für dein Ziel berücksichtigten Kosten und lässt den nötigen Profit übrig. Der Media-Break-even allein berücksichtigt keine weiteren Marketing- oder Fixkosten. Umsatzbasis, Marge und Zielprofit bestimmen den Schwellenwert.
Wie hoch muss der ROAS sein, um profitabel zu sein?
Für den Media-Break-even teilst du die im ROAS verwendete Umsatzbasis durch den Deckungsbeitrag vor Werbung. Im fiktionalen Beispiel ergibt das brutto 2,22 oder netto 1,86. Für Unternehmensprofit müssen weitere Marketingkosten, Fixkosten und der gewünschte Gewinn zusätzlich gedeckt sein.
Rechne es mit deinen Zahlen
Im Profit-Planer gehst du deine eigenen Zahlen durch. Prüfe, welche Kosten enthalten sind und was nach Werbung übrig bleiben soll.
Wenn die Zahl steht und die Budgetverteilung die eigentliche Frage ist, ist Wachstumsstrategie der passende Einstieg.